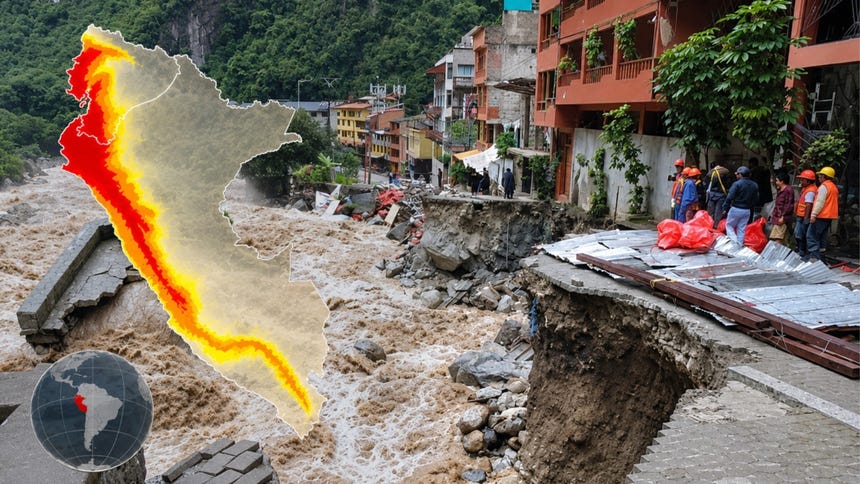
Cajas municipales avanzan con nuevo seguro paramétrico ante riesgos como el Fenómeno El Niño: se activa sin demostrar daños
La AFD financia estudios junto con la FEPCMAC para definir los parámetros que permitirían activar el pago de esta póliza cuando se cumplan determinados indicadores, sin esperar una...
Escucha la noticia completa con voz natural
- ## La AFD financia estudios junto con la FEPCMAC para definir los parámetros que permitirían activar el pago de esta póliza cuando se cumplan determinados indicadores, sin esperar una verificación tradicional de los daños.
- Las cajas municipales vienen trabajando en el diseño de seguros paramétricos que permitan responder con mayor rapidez ante daños ocasionados por fenómenos climáticos.
La AFD financia estudios junto con la FEPCMAC para definir los parámetros que permitirían activar el pago de esta póliza cuando se cumplan determinados indicadores, sin esperar una verificación tradicional de los daños. Aplicará tanto para las cajas como para sus clientes como del sector agrícola.
Las cajas municipales vienen trabajando en el diseño de seguros paramétricos que permitan responder con mayor rapidez ante daños ocasionados por fenómenos climáticos. La iniciativa cuenta con el apoyo de la Agencia Francesa de Desarrollo (AFD), que financia estudios para definir los parámetros y condiciones que podrían utilizarse en estos nuevos productos.
El desarrollo de estas herramientas toma impulso luego de que la Superintendencia de Banca, Seguros y AFP (SBS) aprobara en setiembre el Reglamento de Seguros Paramétricos, que establece las condiciones para su diseño, comercialización y funcionamiento en el mercado peruano.
Alcances de la norma y disposiciones oficiales
Alcances de la norma y disposiciones oficiales
Simon Ferriz, responsable de Proyectos en Perú de la AFD, explicó que la institución desarrolla junto con la Federación Peruana de Cajas Municipales de Ahorro y Crédito (FEPCMAC) un estudio para diseñar instrumentos que permitan cubrir tanto a las propias cajas como a sus clientes frente a riesgos climáticos, entre ellos los asociados al Fenómeno El Niño.
En el caso de los clientes, la propuesta busca que puedan acceder a una cobertura cuyo pago se active cuando se cumplan determinados parámetros previamente establecidos, reduciendo el tiempo que normalmente toma verificar los daños ocasionados por un evento climático.
Impacto en el mercado y proyecciones económicas
La SBS señala que este tipo de seguros puede aplicarse ante eventos como terremotos, tsunamis, lluvias intensas, inundaciones y heladas, entre otros fenómenos naturales.
Impacto en el mercado y proyecciones económicas
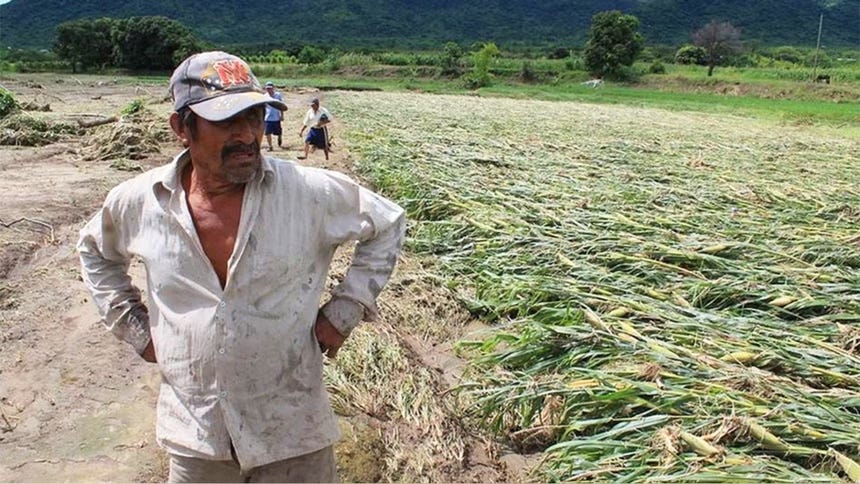
Es preciso señalar que sobre todo en zonas rurales las cajas municipales tienen clientes vinculados a la actividad agrícola y están altamente expuestos a los fenómenos climatológicos. En esa línea, Luis Lezama, jefe regional de Caja Huancayo en Cusco, precisó que hay alto interés del sector para canalizar este tipo de seguro.
Agencia francesa financia estudios para definir los parámetros
Xavier Mesnard, director país de la AFD en Perú, explicó que actualmente la institución impulsa el desarrollo de este ecosistema mediante fondos no reembolsables destinados a estudios para preparar estos nuevos productos financieros.
Declaraciones y posturas de los involucrados
La AFD busca aportar una línea de base y buenas prácticas internacionales para definir aspectos como las fuentes de información, los parámetros y los umbrales que podrían utilizarse. Sin embargo, cada institución financiera deberá definir las características del seguro que distribuya.
Mesnard señaló que estos parámetros tendrán que adaptarse a las características de cada región y actividad económica, debido a que los riesgos climáticos no son iguales en la costa, sierra y selva.
¿Cómo funcionaría un seguro paramétrico?
A diferencia de un seguro tradicional, en el que primero se debe verificar el daño para determinar la indemnización, un seguro paramétrico activa el pago cuando se cumple un parámetro previamente establecido en la póliza.
Por ejemplo, Ferriz explicó que podría establecerse un determinado umbral de temperatura para una región. Si se supera ese nivel y el indicador está relacionado con el riesgo asegurado, se activaría la cobertura sin necesidad de esperar una inspección en el lugar para comprobar el daño.
Declaraciones y posturas de los involucrados
Los parámetros deben provenir de fuentes de información confiables e independientes y mantener una relación clara con el riesgo que se busca cubrir. La póliza debe especificar el evento, la zona geográfica, el parámetro, el umbral y la estructura de pagos.
La rapidez del desembolso es uno de los principales objetivos de este tipo de seguros. Ferriz señaló que muchos clientes de las cajas municipales cuentan con pocos ahorros, por lo que no pueden afrontar durante meses las consecuencias económicas de un evento climático mientras esperan una indemnización.
Por ello, el objetivo del estudio es establecer indicadores que permitan activar las coberturas de manera rápida cuando se cumplan las condiciones previamente definidas, aunque el desarrollo de estos productos todavía se encuentra en una etapa de diseño.
¿Quieres recibir las noticias antes que nadie?
Únete a nuestro Canal de WhatsApp y recibe alertas del Perú al instante.
Este reporte fue elaborado por la redacción de PeruAlDia mediante curaduría y síntesis periodística asistida, con información reportada originalmente por RPP Noticias .